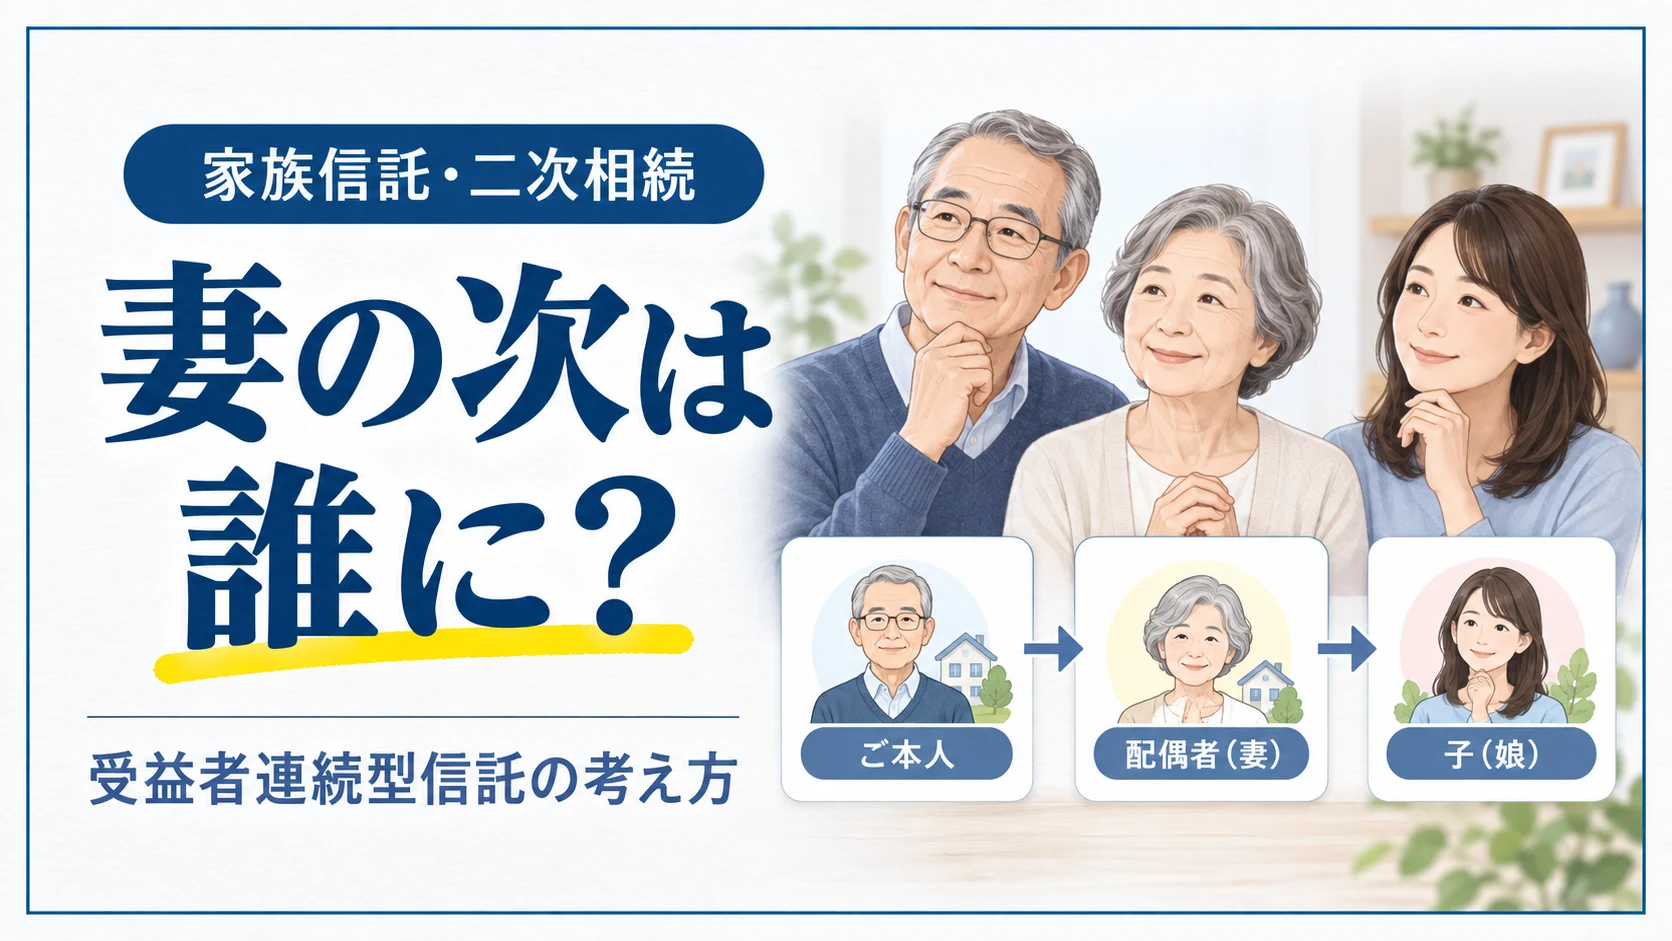
「自宅は、まず妻の生活を守るために使ってほしい。ただ、妻が亡くなった後は、前妻との子ではなく、同居してきた長女に引き継がせたい」。再婚家庭や、介護を担う子とそうでない子がいる家庭では、一度目の相続だけでは解決しない財産承継が問題になることがあります。
このような場面で選択肢になり得るのが家族信託(民事信託)です。家族信託では、財産を託す人、管理する人、利益を受ける人を定めます。さらに、受益者が亡くなった後の次の受益者まで定める受益者連続型信託を検討できる場合があります。
本記事では、家族信託で「二次相続以後の承継順序まで設計したい」という相談を想定し、制度の仕組み、税金、家族間で起こりやすい問題、契約前に確認すべき点を解説します。
- 家族信託は、親などが財産の管理・処分を信頼できる家族へ託す仕組みです。
- 信託法第91条により、父・妻・長女のように、受益者の死亡ごとに次の受益者を定める設計を検討できる場合があります。
- 相続税・贈与税、遺留分、受託者の負担、信託終了後の帰属先まで決めなければ、家族の安心につながりません。
この記事をおすすめしたい方
- 再婚後の配偶者の生活を守りながら、その次の承継先も準備したい方
- 自宅・賃貸不動産を、相続のたびに共有にしたくない方
- 家族信託、二次相続というキーワードで記事をお探しの方
目次
1. 家族信託で二次相続まで決められる?まず結論を整理
家族信託は、親などが信頼できる家族へ、あらかじめ決めた目的に従って財産の管理・処分を託す仕組みです。認知症などで本人の判断能力が低下した後の財産管理に備える目的で使われることが多い一方、財産承継の順序を設計する目的でも検討されます。
相談で本当に求められているのは、多くの場合、「自分が亡くなった後は配偶者、その配偶者が亡くなった後は特定の子へ」という順序を生前に定めたいという希望です。そのために検討されるのが、受益者の死亡により、別の人が新たな受益権を取得する受益者連続型信託です。
e-Gov法令検索の信託法第91条は、受益者の死亡により受益権が消滅し、他の人が新たな受益権を取得する旨を定めた信託を規定しています。つまり、遺言だけでは決めにくい「その次の承継」まで、信託の設計として検討できる余地があります。
ただし、受益者連続型信託は、誰に何を残すかを固定する力が強い分、後からの家族事情の変化に弱いことがあります。便利さだけで選ばず、将来の変更方法や終了条件まで契約に落とし込むことが大切です。
2. 事例:妻の生活を守り、その後は長女へ自宅をつなぎたい
ここでは、制度を理解するための想定事例を紹介します。
横浜市で暮らす75歳のAさんには、現在の妻Bさんと、前妻との間の長男、Bさんの連れ子で長年同居してきた長女Cさんがいます。Aさんは自宅と賃貸用の小さなアパートを所有しています。
「私が先に亡くなったら、妻が住み続けられるようにしたい。でも妻が亡くなった後は、介護や管理を担ってきた長女Cに自宅とアパートを引き継いでほしい。長男には別の財産で配慮したい」とAさんは考えています。
遺言でAさんからBさんへの承継を定めることはできます。しかしBさんが取得した財産は、原則としてBさん自身の相続財産になります。Bさんが亡くなった後に誰へ渡すかは、Bさんの遺言や相続関係に委ねられます。Aさんが「妻の次はCさん」と希望しても、Aさんの遺言だけで将来の承継まで確実に決められるとは限りません。
そこで、信託財産から利益を受ける人を、Aさん、Aさんの死亡後はBさん、Bさんの死亡後はCさんという順に定める方法が検討対象になります。CさんがAさんと法律上の親子関係にない場合、相続人にするには養子縁組など別の検討も必要です。信託は、家族関係そのものを変える制度ではありません。
基本の仕組みから確認したい方は、民事信託・家族信託とは?認知症対策・仕組み・注意点を解説をご覧ください。
3. 受益者連続型信託の仕組み|誰が何を担うのか
信託では、同じ人が複数の立場を兼ねることがあります。まず、役割を混同しないことが出発点です。
| 立場 | 主な役割 | Aさんの想定事例 |
|---|---|---|
| 委託者 | 財産を託し、信託の目的を定める人 | Aさん |
| 受託者 | 契約に従い、信託財産を管理・処分する人 | 信頼できる子など(必要に応じ複数・後継者も定める) |
| 第1受益者 | 信託財産から利益を受ける人 | Aさん |
| 第2受益者 | 第1受益者の死亡後に利益を受ける人 | 妻Bさん |
| 第3受益者 | 第2受益者の死亡後に利益を受ける人 | 長女Cさん |
不動産を信託する場合は、受託者の固有財産と区別するため、通常は信託による所有権移転・信託登記を行います。受託者は「もらった人」ではなく、信託目的に従って管理する責任を負う人です。賃料、修繕費、固定資産税、通帳、帳簿、領収書を信託財産として区分し、受益者に説明できる状態を保つ必要があります。
3-1. 信託法第91条の30年ルール
受益者を何世代にもわたり無制限に指定できるわけではありません。信託法第91条は、信託がされた時から30年を経過した後に、現に存する受益者がその定めにより受益権を取得した場合、その人が死亡するまで、または受益権が消滅するまで効力が続くと定めています。
「30年で直ちに信託が終わる」という意味ではありませんが、30年を過ぎてから次々に受益者を指定し続けられる制度でもありません。子、孫、ひ孫まで長期に固定したいという希望ほど、期間制限と家族の変化を丁寧に確認する必要があります。
3-2. 信託終了後の財産を誰に渡すかも決める
受益者の順序だけを決めても、信託が終了した後の残余財産の帰属先が曖昧なら、最後に手続が止まります。信託法第182条は、信託行為で定めた残余財産受益者または帰属権利者へ残余財産が帰属する仕組みを定めています。e-Gov法令検索の信託法第182条も確認し、契約では「いつ終わるか」「終わったときに誰へ渡すか」をセットで定めます。
4. 遺言・遺言代用信託・受益者連続型信託の違い
| 方法 | 主に決められること | 向いている場面 | 注意点 |
|---|---|---|---|
| 遺言 | 自分の死亡後、誰に何を渡すか | 一次相続の承継先を定めたい | 相続人の遺留分、受け取った人の次の相続までは別問題 |
| 遺言代用信託 | 委託者の死亡時に受益者へ利益を移す設計 | 死亡時の財産承継を信託で準備したい | 契約内容・金融機関の商品条件を確認する |
| 受益者連続型信託 | 受益者の死亡後に次の受益者へ受益権を移す順序 | 配偶者の生活保障と、その次の承継を両立させたい | 30年ルール、課税、遺留分、契約変更の難しさ |
「妻に安心して住んでもらい、妻の死後は自分の子へ」という希望が中心なら、比較の軸は“相続を一回で終えるか”“次の承継まで設計するか”です。信託が常に遺言より優れているわけではありません。財産が預貯金中心で、二次相続の承継先も家族で合意できる場合は、遺言と任意後見などを組み合わせた方が分かりやすいこともあります。
信託以外の方法も比較したい方は、遺言書の3つの種類を徹底比較|自筆・公正証書・秘密証書の選び方をご覧ください。
5. 税金はどうなる?「相続税対策になる」とは限らない
受益者連続型信託で最も誤解が起きやすいのが税務です。受益者が死亡し、次の受益者が無償で受益権を取得する場合、原則として前の受益者から相続または遺贈により取得したものとみなされ、相続税の課税関係が生じます。
国税庁の相続税法第9条の2に関する取扱いは、受益者連続型信託について、最初の受益者、次の受益者、さらにその次の受益者ごとに、贈与または相続・遺贈とみなす課税関係を説明しています。また、国税庁の相続税法第9条の3に関する取扱いでは、受益者連続型信託に関する権利の評価を解説しています。
したがって、受益者連続型信託は、相続税を自動的に減らす仕組みではありません。誰がどの時点で受益権を取得するか、不動産や賃料の評価、信託終了時の残余財産、配偶者の税額軽減や小規模宅地等の特例との関係まで確認が必要です。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。一般的な計算の流れは、国税庁タックスアンサー「相続税の計算」で確認できます。設計前に、税理士と連携して各承継時点の税額を試算することが欠かせません。
6. 家族が後悔しやすい4つの落とし穴
6-1. 遺留分を無視して進める
前婚の子や、財産を受け取らない相続人がいる場合、信託を組めば遺留分の問題が消えると考えるのは危険です。信託を使った財産承継と遺留分の関係は、財産の内容、設定時期、目的、相続人の生活状況によって慎重な検討が必要です。特定の相続人を大きく不利にする設計は、死亡後の請求や家族関係の悪化につながるおそれがあります。
遺留分の基本は、当事務所の遺留分とは?請求できる人・割合・期限・計算方法を解説も確認してください。紛争が予想される場合は、契約前から弁護士への相談を検討します。
6-2. 受託者を「名義だけ」と考える
受託者は、契約で認められた範囲で信託財産を管理する立場です。親の生活費と自分の生活費を同じ口座で出し入れする、アパートの修繕費の領収書を残さない、他の家族へ説明しない、といった運用は後の不信感を大きくします。
受託者が高齢、病気、遠方転居、家族との関係悪化で職務を続けられなくなる事態も想定し、後継受託者、信託監督人や受益者代理人を置くか、報酬・費用をどうするかを検討します。
6-3. 将来の変更・売却を考えていない
自宅を売って施設に入る可能性、賃貸不動産の空室や大規模修繕、受益者の再婚・離婚、長女が先に亡くなる可能性まで、信託契約の時点で完全に予測することはできません。だからこそ、売却の権限、代替不動産の取得、信託財産から支出できる費用、受益者の順序を変更できる条件を具体的に定めます。
6-4. 信託終了後の帰属先を空欄にする
「妻が亡くなったら長女へ」と書くだけでは、信託がどの時点で終了し、残った不動産・預金を誰が取得するのかが十分に決まらない場合があります。受益権の承継、信託の終了、残余財産の帰属は別の論点です。契約書の作成前に、家族関係図と財産一覧を使って最後まで流れを確認しましょう。
7. 契約前に家族で確認したいチェックリスト
- 信託する財産と、信託しない財産は何か
- 委託者・受託者・受益者・後継受託者は誰か
- 第1受益者、第2受益者、その次の受益者をどの順序で定めるか
- 自宅の売却、賃貸不動産の修繕・建替え、介護費の支出を誰が判断するか
- 受益者が先に亡くなった、離婚した、判断能力が低下した場合はどうするか
- 信託を終える条件と、終了後の残余財産の帰属先は誰か
- 相続税・贈与税、登録免許税、不動産取得税などの見通しを税理士と確認したか
- 遺留分を持つ相続人への説明・配慮をどうするか
相談時には、固定資産税の納税通知書や登記事項証明書、預貯金の一覧、保険証券、家族関係が分かるメモ、既存の遺言書・契約書を持参すると整理が進みます。司法書士は、信託契約と不動産登記の検討を支援できます。一方、相続税の申告・試算は税理士、紛争性の高い遺留分や交渉は弁護士との連携が必要です。
8. まとめ|「誰に残すか」だけでなく「その次」を決めるための設計
家族信託は、認知症対策だけでなく、二次相続まで視野に入れた財産承継を考える選択肢にもなります。実際に検討する信託の類型と契約内容を、専門家と確認してください。
大切なのは、相続を急ぐことではなく、配偶者の生活、次の承継先、税金、遺留分、受託者の負担、最後の帰属先まで矛盾なく設計することです。再婚家庭、賃貸不動産、障害のある家族、相続人間の温度差がある場合ほど、定型の契約書をそのまま使わず、家族の事情に合わせて確認しましょう。
9. よくある質問
9-1. 家族信託とは何ですか?
家族信託は、親などが信頼できる家族へ、あらかじめ決めた目的に従って財産の管理・処分を託す仕組みです。委託者、受託者、受益者を定め、認知症対策や不動産管理、財産承継の準備として検討されます。
9-2. 家族信託で、妻が亡くなった後に長女へ財産を渡せますか?
受益者の死亡後に次の受益者が受益権を取得する定めを置く受益者連続型信託を検討できる場合があります。ただし、信託法第91条の期間制限、信託財産、家族関係、税務、遺留分、信託終了後の帰属先を個別に確認する必要があります。
9-3. 受益者連続型信託なら相続税は安くなりますか?
自動的に安くなるわけではありません。受益者が無償で受益権を取得する時点ごとに、相続税または贈与税の課税関係が問題になります。契約前に税理士へ試算を依頼してください。
9-4. 受益者連続型信託は何世代先まで続けられますか?
信託法第91条には期間制限があります。信託設定から30年を経過した後に、新たな受益者が受益権を取得した場合は、その受益者が死亡するまで、または受益権が消滅するまで効力が続く仕組みです。無制限に世代を固定できるわけではありません。
9-5. 遺言があれば受益者連続型信託は不要ですか?
遺言で一次相続の承継先を定められる場合は多くあります。一方、受け取った配偶者が亡くなった後の承継まで指定したい、不動産の管理・売却を継続して任せたい事情がある場合は、信託を含めて比較する意味があります。
9-6. 受託者は信託財産を自由に使えますか?
いいえ。受託者は信託目的と契約の範囲内で管理・処分する立場であり、信託財産を自身の財産と区別して管理する必要があります。支出の記録や受益者への説明も重要です。
この記事の監修者
司法書士 梅澤 徹


 オンライン相談を予約する