この記事を要約すると
- 相続登記の義務化により3年以内の手続きが必要
- 年間120万円の住居費削減効果がある一方でリフォーム費用の想定が大切
- 通勤利便性と家族の同意が重要な判断基準
 監修者
親が亡くなり実家を相続したとき、「この家に住むべきか、それとも売却すべきか」で
悩む方は多いでしょう。そのお気持ち、よくわかります。
実家に住むことは経済的にお得な面もありますが、手続きや維持費など考慮すべき点も多くあります。
この記事では、相続した実家に住む場合の手続きから費用まで、知っておくべきポイントを詳しく解説します。
この記事はこんな方におすすめ
- 相続した実家に住むかどうか悩んでいる方
- 実家に住む場合に何を準備すればよいか不安な方
- 実家に住むメリットやデメリットを比較したい方
実家相続の全体の流れについては以下の記事で解説していますので、参考にしてください。
目次
実家を相続して住む場合の基本手続きと注意点
実家を相続して住む際には、まず法的な手続きを適切に行うことが重要です。
相続登記は2024年4月から義務化されており、期限内に手続きを済ませる必要があります。
相続登記の必要性と期限|2024年義務化で罰則も
相続登記※とは、亡くなった方から相続人に不動産の名義を変更する手続きのことです。
※相続登記:相続により取得した不動産の所有権を法務局に届け出て、登記簿上の名義を変更する手続き
2024年4月1日から相続登記が義務化され、
相続を知った日から3年以内に登記しなければ10万円以下の過料が課されます。
参考:相続登記の申請の義務化(令和6年4月1日制度開始) – 法務省
実家に住む場合でも、名義変更を行わないと将来の売却や担保設定ができなくなるリスクがあります。
総務省の統計によると、全国の空き家率は13.6%となっており、
適切な管理と活用が重要な社会課題となっています。
相続登記の費用は登録免許税(固定資産税評価額の0.4%)と
司法書士報酬(10万円程度)で、合計15~20万円程度が一般的です。
必要書類には戸籍謄本一式、印鑑証明書、固定資産税評価証明書などがあり、
早めの準備をおすすめします。
個別具体的に対応が異なります。
期限内に適切な手続きを完了するためにも、まずは無料相談をお申し込みください。
兄弟がいる場合の遺産分割協議のポイント
相続手続きは、遺言書、遺産分割協議、法定相続の3つの方法から選択して進めます。
兄弟がいて、そのうちのひとりが実家を相続して住む場合、
遺言書がなければ遺産分割協議を行うのが一般的です。
遺産分割協議とは、相続人全員が話し合い、どの財産を誰が相続するかを決める手続きです。
法定相続では兄弟が均等に相続する権利を持つため、
実家に住みたい人が他の相続人全員の同意を得る必要があります。
実家をひとりが相続する際は、他の兄弟との間で不公平にならないよう、
代償分割という方法がよく使われます。
これは、実家を取得した人が、その価値に見合う現金を他の相続人に支払うことで
公平に分割する方法です。
実家の評価額は、不動産鑑定士に依頼すると20~30万円かかりますが、
近隣の取引事例や固定資産税評価額を参考に、話し合って決めるケースも多くあります。
話し合いで合意した内容は、遺産分割協議書にまとめます。
この書類には、相続人全員の署名と実印が必要で、後のトラブルを避けるためにも、
詳細な内容を記載しておくことが大切です。
相続でお困りの方に
手元の資料をもとに、必要な手続きをご案内します。
ご相談は無料です。手続きのご依頼費用は別途お見積もりします。
実家に住宅ローンが残っている場合の対処法
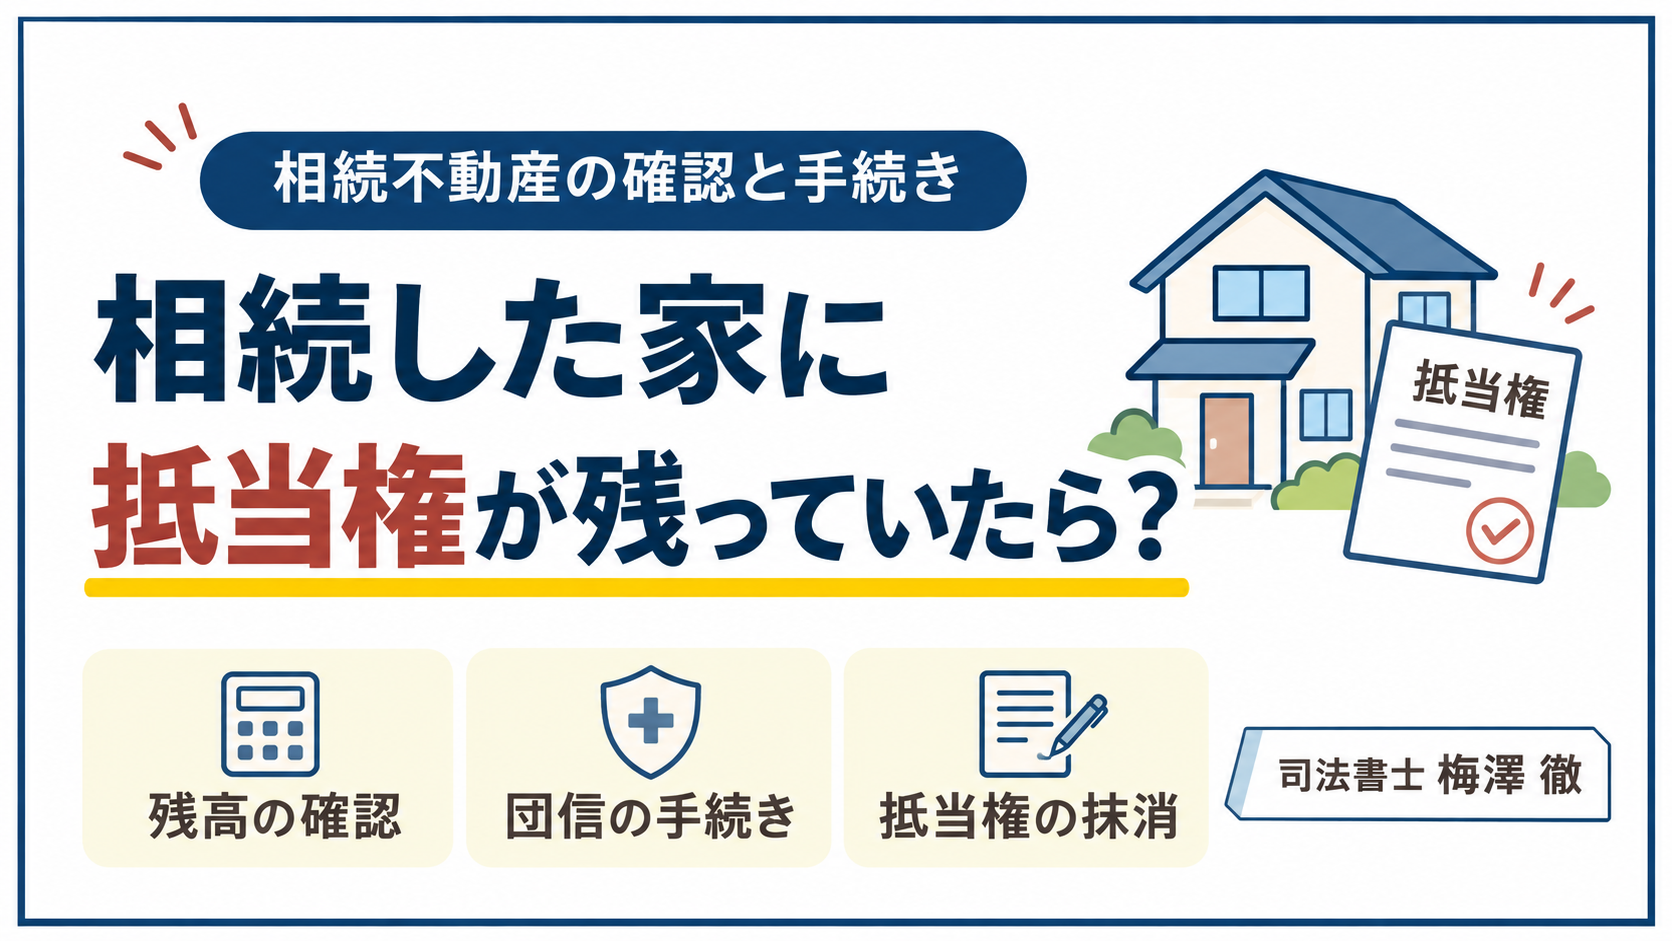
親が亡くなり、実家に住宅ローンが残っていると分かったときは、まず借入先の金融機関へ連絡し、団体信用生命保険(団信)の加入状況とローン残高を確認しましょう。契約者が亡くなっただけで、住宅ローンが必ず完済されるとは限りません。団信の保障対象者や保障内容、保険金の支払条件は契約ごとに異なります。
まず金融機関に確認すること
融資を申し込んだ金融機関に、次の点を確認します。手元に返済予定表や契約書があれば、問い合わせ時に用意すると照会が進みやすくなります。
- 借入人は誰か。連帯債務者や連帯保証人がいるか
- 現在のローン残高、毎月の返済額、返済の遅れの有無
- 団信に加入しているか。保障対象者・保障内容・保険金請求の手順は何か
- ペアローンや連帯債務の場合、それぞれの借入れにどの保障が付いているか
- 死亡の連絡後、保険金請求や審査中の返済をどう扱うか
- 完済となる場合に抵当権抹消の書類をいつ受け取れるか
住宅金融支援機構の案内でも、本人が亡くなった場合は、融資を申し込んだ取扱金融機関へ連絡し、団信の加入有無を確認するよう案内されています。
団信で完済されるかは契約内容を確認する
団信の保障対象となり、保険金が支払われると、対象となる住宅ローンが完済される場合があります。ただし、団信の種類や保障対象者、加入状況、免責・支払条件によって結果は異なります。ペアローンや連帯債務では、亡くなった人の借入れだけが保障対象となるなど、契約の組み方で扱いが変わることがあります。
金融機関から完済の連絡が来るまでは、返済が不要になったと決めつけず、必要な手続きと当面の返済方法を確認してください。団信の対象にならないローンや一部の借入れが残る場合もあります。
団信の対象外の残債は、相続財産全体とあわせて確認する
団信が適用されずローンが残る場合、その債務だけを実家の取得者へ自動的にまとめられるとは限りません。相続では、民法第896条により、亡くなった方の財産上の権利と義務を相続人が承継します。また、遺言などで相続分が指定されている場合の債権者の権利行使について、民法第902条の2が定めています。
遺産分割協議で「家とローンは一人が引き継ぐ」と相続人間で合意しても、その合意だけで金融機関に対する契約上の扱いまで決まるとは限りません。連帯債務・保証の有無や借入契約の内容も含め、金融機関に誰へどのような請求があり得るか、返済条件の変更や借換えに何が必要かを確認しましょう。
家の名義変更とローン契約、抵当権抹消は分けて考える
実家を誰が相続するかを決める遺産分割と、金融機関との借入契約の変更は別の手続きです。家を取得する人が決まった場合も、借入人の変更、借換え、返済方法について金融機関の案内を受けてから進めてください。
相続登記をしただけで抵当権が抹消されるわけではありません。団信などでローンが完済された後は、金融機関から必要書類を受け取り、抵当権抹消登記を別途申請する必要があります。手続きの流れは法務局「住宅ローン等を完済した方へ」で確認できます。
相続放棄を考える場合は、3か月の期限に注意する
残債があるからといって、住宅ローンだけを選んで放棄することはできません。相続放棄をすると、原則として実家を含むプラスの財産と債務の双方を相続しないことになります。相続放棄をするには、自己のために相続の開始があったことを知った時から原則3か月以内に家庭裁判所へ申述します。財産や債務の調査が終わらず判断できない場合は、期間の伸長を申し立てられることがあります。詳しくは裁判所「相続の放棄の申述」を確認してください。
放棄を検討している間は、ローンの支払いや預貯金の払戻し、家の処分などを急がず、行為ごとの法的な影響を専門家へ確認してください。金融機関への連絡では、残高の照会と支払い・契約変更を分けて相談します。相続登記の期限も別にあり、不動産を相続で取得したことを知った日から原則3年以内に申請が必要です。法務省の相続登記申請義務化の案内も確認しましょう。
確認結果をもとに、住む・売るなどの選択肢を比べる
団信の結果と残債が分かったら、実家の維持費や修繕費、ほかの相続財産、相続人全員の意向を整理します。住み続ける場合は返済と維持費を無理なく負担できるか、売却する場合は抵当権や売却代金で残債を返せるかを金融機関に確認してください。期限が迫っている、相続人間で話がまとまらない、保証や連帯債務があるといった場合は、支払い・処分を決める前に司法書士や弁護士へ相談しましょう。
FAQ
Q. 相続登記の期限は?
A. 相続を知った日から3年以内に申請が必要です。
Q. 相続登記の費用は
A. 登録免許税と司法書士報酬で15-20万円程度です。
Q. 兄弟での分割方法は?
A. 現物・換価・代償・共有の4つの方法があります。
実家に住むことの経済的メリット・デメリット
実家に住むかどうかを判断する際、経済面での影響を正確に把握することが重要です。
住居費の削減効果は大きなメリットですが、一方でリフォーム費用や維持費なども発生するため、総合的な視点での検討が必要となります。
| 項目 | メリット | デメリット |
|---|---|---|
| 住居費 | ・家賃0円(年間120万円節約) ・住宅ローン支払い不要 ・更新料・引越し費用不要 |
・固定資産税継続(年間10-30万円) ・火災保険料 ・修繕費用 |
| 心理面 | ・慣れ親しんだ環境 ・思い出を大切にできる ・近所付き合い既築 |
・親の死を思い出すつらさ ・古い設備によるストレス ・家族の馴染み問題 |
| リフォーム | ・自由に改装可能 ・介護保険制度活用可能 |
・築20年で平均300万円 ・水回り交換200万円 ・一括支払い必要 |
実家に住むことで得られる経済的効果は大きいですが、同時に維持費用も発生します。
長期的な収支を考慮して判断することが重要です。
住居費削減効果
実家に住む最大のメリットは住居費の大幅削減です。
例えば、月10万円の家賃を払っていた方が実家に住めば年間120万円の節約になり、10年間で1,200万円もの差が生まれます。
住宅ローンの支払いがなくなることで、その分を教育費や老後資金に充てることができるのは大きなメリットです。
ただし、固定資産税や火災保険料、修繕費などの維持費は継続して発生するため、
年間30~50万円程度は見込んでおく必要があります。
賃貸住宅の更新料や引越し費用なども不要になるため、トータルでの経済効果は非常に大きいと言えるでしょう。
思い出の実家で暮らす心理的メリットとストレス
実家で暮らすことには経済面以外にも心理的なメリットがあります。
慣れ親しんだ環境で過ごせる安心感や、家族の思い出を大切にできる充実感は、お金では買えない価値があります。
近所付き合いも既に築かれているため、新しい土地での人間関係構築の負担がないことも大きな利点です。
ただし、心理的な面では課題もあります。親の死を日常的に思い出してしまうつらさや、
古い設備に対するストレスを感じる方もいます。
配偶者や子どもが実家の雰囲気に馴染めず、家族関係に影響を与えるケースもあるため、
家族全員の気持ちを確認することが重要です。
リフォーム費用の現実|築20年で平均300万円
実家に住む場合、築年数に応じたリフォームが必要になることが多く、築20年の住宅では平均300万円程度の費用がかかります。
水回りの設備交換(キッチン・浴室・トイレ)だけで200万円程度、
内装や外壁の修繕を含めると500万円を超えるケースもあります。
老朽化した配管や電気設備の更新は安全面からも重要で、見えない部分の工事費用も考慮する必要があります。
バリアフリー化を検討する場合は追加で100~200万円の費用がかかりますが、
介護保険の住宅改修費給付制度を活用できる場合もあります。
リフォーム費用は一度にまとめて支払う必要があるため、
相続時に十分な現預金を確保しておくことが大切です。
FAQ
Q. 実家に住むメリットは?
A. 住宅費の大幅節約と精神的安定感が得られます。
Q. リフォーム費用はいくら?
A. 築20年の住宅で平均300万円程度かかります。
Q. 心理的負担はある?
A. 親の死を思い出すつらさや古い設備のストレスがあります。

実家に住む前に検討すべき現実的な問題点
実家に住むことを決める前に、日常生活に関わる現実的な問題を十分に検討する必要があります。
あなたの現在の生活環境と実家での生活を具体的に比較して想像してみてください。
特に通勤や家族関係への影響は、長期的な生活の質に大きく関わる重要な要素です。
通勤・通学の利便性|職場との距離を慎重に判断
実家に住む場合、現在の職場や学校への通勤・通学時間が大幅に変わる可能性があります。
通勤時間が1日2時間延びた場合、年間で約500時間もの時間ロスが発生し、生活の質に大きな影響を与えます。
交通費の増加も考慮すべきポイントで、月3万円の交通費増加は年間36万円の負担になります。
リモートワークが可能な職種であれば実家住まいのメリットを最大限活用できますが、
毎日の通勤が必要な場合は慎重な判断が必要です。
子どもの学校や習い事への影響も考慮し、教育環境の変化が家族に与える影響を十分に話し合いましょう。
老朽化した実家の安全性とメンテナンス費用
築年数が古い実家では、耐震性や断熱性能などの安全性に問題がある場合があります。
1981年以前に建築された住宅は旧耐震基準のため、耐震診断(10~20万円)を受けて
必要に応じて耐震補強工事(100~300万円)を検討する必要があります。
老朽化した設備の故障リスクも高く、給湯器の交換(20~40万円)、エアコンの交換(10~20万円)など突発的な出費が発生しがちです。
定期的な外壁塗装(100~150万円/10年毎)や屋根の修繕(50~100万円)なども必要で、
年間換算で20~30万円の維持費を見込んでおくべきです。
住宅の瑕疵や欠陥が後から発見された場合の修繕費用も大きな負担になるため、
住む選択をとるのであれば事前の建物診断をおすすめします。
相続でお困りの方に
手元の資料をもとに、必要な手続きをご案内します。
ご相談は無料です。手続きのご依頼費用は別途お見積もりします。
配偶者の同意と家族関係への影響を事前に確認
実家に住むことは家族全員に影響するため、配偶者や子どもの同意を得ることが不可欠です。
配偶者にとって義理の両親の家で生活することは心理的負担が大きく、
充分な話し合いなしに進めると夫婦関係に亀裂が生じる可能性があります。
子どもの友人関係や学習環境の変化も考慮し、転校が必要な場合は子どもの意見も聞いて慎重に判断しましょう。
実家のしきたりや生活習慣の違いが原因でストレスを感じる家族もいるため、
住む前に家族のルールを話し合っておくことが大切です。
最終的には家族全員が納得できる形で決断を下し、
住み始めてからも定期的に家族会議を開いて問題がないか確認することをおすすめします。
FAQ
Q. 耐震診断は必要?
A. 1981年以前の建物は耐震診断を推奨します。
Q. 配偶者が反対したら?
A. 充分な話し合いで理解を得ることが重要です。
Q. 親が亡くなったら住宅ローンは団信で必ずなくなりますか?
A. 必ずなくなるとは限りません。団信の加入状況、保障対象者、契約内容、保険金の支払条件を借入先の金融機関へ確認してください。
Q. 住宅ローンが残った実家を相続した場合、誰が返済しますか?
A. 団信が適用されず残債がある場合、相続債務の承継と金融機関との契約条件を確認する必要があります。家を取得する相続人がローン全額を当然に引き継ぐとは限らないため、遺産分割の話し合いと並行して金融機関に確認してください。
Q. 相続放棄を検討中でも金融機関へ残高を確認できますか?
A. 残高や団信の加入状況を照会して資料を集めることと、ローンを返済したり相続財産を処分したりすることは別の行為です。ただし、具体的な対応や財産の管理状況によって判断が変わるため、放棄を検討している場合は、支払い・処分の前に専門家へ相談してください。
まとめ:実家相続後の住居選択を成功させる3つのポイント
実家を相続して住むかどうかは、経済面だけでなく家族の生活全体に影響する重要な決断です。
まず法的手続きを適切に行い、特に2024年から義務化された相続登記は期限内に完了させることが必要です。
経済的には年間120万円の住居費削減というメリットがある一方で、
リフォーム費用や維持費も含めた長期的な収支計算が重要となります。
また、通勤の利便性や家族の同意など、お金では解決できない問題についても十分に検討することが大切です。
実家に住むという選択が家族全員にとって最適になるよう、
時間をかけて慎重に判断することをおすすめします。
相続手続きや実家活用でお悩みの方は、専門家による無料相談をご活用ください。
あなたの状況に応じた最適な解決策をご提案いたします。
相続・実家活用の無料相談はこちら
https://souzoku-yokohama.net/contact/
参考:賃貸の入居審査とは?部屋探しで必ず知っておきたい基本知識
この記事の監修者
遺産相続の無料相談
横浜市の相続・遺言に関するご相談ならあいりん司法書士事務所へ。
相続のご相談は完全無料です。【横浜駅徒歩4分】 横浜市内で財産・不動産の相続・相続放棄・終活にお悩みの方はお気軽にご相談ください。
横浜での相続に精通したプロチームが、相続法務から税務にいたるまでお客様をフルサポートします。
相続でお困りの方に
手元の資料をもとに、必要な手続きをご案内します。
ご相談は無料です。手続きのご依頼費用は別途お見積もりします。

 オンライン相談を予約する