親の遺品を整理していて、証券会社からの書類に「NISA」と書かれていた。預金とは違うらしいけれど、自分のNISAに移せばよいのか――。最初の連絡先がわからず、手が止まることもあるでしょう。
【想定例】母を亡くした姉妹が、母名義のNISAで保有する上場株式を見つけました。相続人は成人した娘2人で、配偶者はいません。姉は株式を持ち続けたい一方、妹は現金で受け取りたいと考えています。姉には自分のNISA口座があり、母の株式もそこへ移せると思っていました。
結論からいうと、親のNISAで保有していた株式などは相続できますが、親の非課税の扱いを引き継いだり、自分のNISAへそのまま移したりすることはできません。姉妹がまずすることは、母の証券会社へ相続の連絡を入れ、保有商品と引継ぎ方法を確認することです。
この記事の要点
- NISAの資産は相続の対象ですが、相続人の特定口座・一般口座などの課税口座で受け入れます。
- 売却益の計算に使う取得価額と、相続税の評価額は区別して確認します。
- 株式を持つ人、売却する人、費用や税金の負担を決めてから手続きを進めます。
この記事は、次の方におすすめです
- 親のNISAが見つかり、最初に何をすればよいか知りたい方
- きょうだいで株式と現金のどちらを受け取るか相談している方
- NISA 相続、親のNISA 手続きというキーワードで記事をお探しの方
目次
1. 親のNISAから、自分のNISAへは移せない
1-1. 引き継ぐのは「資産」であり、非課税の枠ではない
NISAは、一定の要件のもとで株式や投資信託の配当・分配金、売却益などを非課税とする制度です。口座名義人が亡くなったときに、その人の非課税枠まで家族へ受け継がれる制度ではありません。旧NISAで保有していた商品でも、相続によって自分のNISAへ移せるわけではありません。
姉にNISAの未使用枠が残っていても、母の株式の移管先にはできません。相続した株式は、特定口座や一般口座で受け入れることになります。「母のNISAを解約するなら、すぐに全部売らなければならない」と考える必要もありません。売却せずに引き継げる商品かどうか、まず保有先に確認しましょう。
根拠は、日本証券業協会のNISAに関するQ&A(2026年9月30日版)のQ71・Q72です。NISAの非課税制度自体は、国税庁「NISA制度」でも確認できます。
1-2. 連絡は、遺産の分け方が決まる前でもできる
姉妹の希望が違っていても、証券会社への死亡連絡まで待つ必要はありません。NISAの名義人が亡くなったことを知った相続人は、遅滞なく「非課税口座開設者死亡届出書」を提出する扱いです。必要な用紙や提出方法は証券会社へ確認します。
母がNISAの利用先を変更していた場合には、以前の金融機関に商品が残っている可能性もあります。現在の利用先だけで確認を終えず、郵便物や取引報告書から過去の保有先も整理してください。死亡後、届出までに支払われた配当等は、さかのぼって課税扱いとなる場合があるため、入金があってもそのまま非課税と判断しないことが大切です。
2. 「NISAだから相続税もかからない」は誤解
2-1. 相続税は、NISA以外の財産も合わせて判断する
NISAの非課税は、相続税を免除するものではありません。母のNISAに株式が300万円分あったとしても、その金額だけで相続税の申告が必要かどうかは決まりません。預貯金、不動産なども確認し、債務や葬式費用などの取扱いを含めて検討します。
相続税法第15条の基礎控除は「3,000万円+600万円×法定相続人の数」です。想定例のように法定相続人が娘2人であれば4,200万円になります。ただし、財産を単純に合計して控除額と比べるだけで済まないケースもあります。特例の適用に申告が必要となることもあるため、申告の要否は税理士へ確認しましょう。基本的な計算方法と申告期限は、国税庁「相続税がかかる場合」に示されています。
2-2. 後日売ったときの利益は、親の購入額から計算するとは限らない
もう一つ、姉妹が混同しやすいのが売却時の税金です。通常の課税口座にあった株式の相続と、NISAで保有していた株式の相続では、取得価額の扱いが異なります。NISAから相続で払い出された上場株式は、原則として死亡日の終値に相当する金額が、相続人の取得価額になります。商品ごとの具体的な金額は確認が必要です。
例えば、母の購入額が180万円、死亡日の時価が300万円、姉が引き継いだ後の売却額が340万円だったとします。手数料等を考慮しない単純な例では、売却益の計算の出発点は300万円で、差額は40万円です。母の購入額との差額160万円を、そのまま姉の売却益とするわけではありません。実際の取得価額や手数料は証券会社の記録で確認します。
この扱いは、国税庁「譲渡した株式等の取得費」で確認できます。税額はほかの取引や申告方法等でも変わるため、例の差額だけから納税額を決めつけないでください。
2-3. 「死亡日の時価」と「相続税の評価額」は分けて記録する
上場株式の相続税評価では、死亡日の終値だけでなく、死亡月・前月・前々月の月平均額との比較が認められる場合があります。一方、前項の売却益の計算に使う取得価額へ、その低い評価額をそのまま流用するわけではありません。投資信託などは商品によって評価方法も異なります。
姉妹で資料を整理するときは、「相続税の申告に使う評価」と「将来の売却に使う取得価額」を別の欄にすると混乱を防げます。上場株式の評価は国税庁「上場株式の評価」を参照し、具体的な計算は税理士に確認しましょう。
3. 証券会社に連絡したら、受け皿と書類を確認する
3-1. 最初の連絡で、わからないことをまとめて伝える
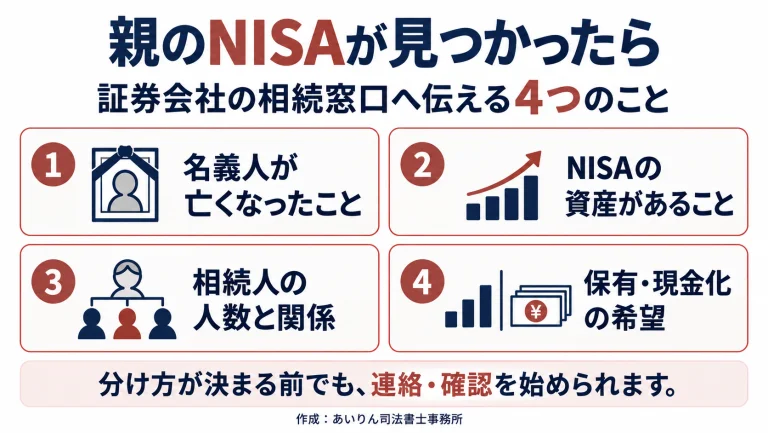
姉妹は、母の口座がある証券会社の相続窓口に連絡します。その際は「名義人が亡くなったこと」「NISAの資産があること」「相続人が2人いること」「保有を続ける人と現金で受け取りたい人がいること」を伝えると、必要な手続きを確認しやすくなります。残高や商品名が不明なら、その確認方法も聞きましょう。
口座番号が見つからなくても、連絡を諦める必要はありません。本人と相続人の関係を証明する資料など、照会に必要なものを尋ねてください。親のログイン情報を使って自分で売却を進めるのではなく、相続窓口を通して手続きします。
3-2. 自分の証券口座があっても、使えるか確認する
姉がすでに証券口座を持っていても、母の保有先と違えば、その口座へ直接移せるとは限りません。特定口座での受入れには、亡くなった人のNISA口座と同じ証券会社での手続きなどの条件があります。金融機関や商品ごとに取扱いも異なるため、自己判断で新しい口座をいくつも作らず、必要な口座の種類を先に確認します。
例えば楽天証券の相続手続きに関するよくあるご質問では、原則として亡くなった人の口座での売却はできず、相続人の口座に移管した後に売却する流れを案内しています。別の金融機関でも同一の書類・手順だと決めず、それぞれの案内を確認しましょう。
3-3. 書類は、遺言の有無と分け方で変わる
手続きでは、戸籍関係書類や法定相続情報一覧図の写し、相続人の本人確認書類、印鑑証明書、遺言書または遺産分割協議書などの提出を求められる場合があります。必要な組合せは、相続関係や遺言の種類、金融機関によって変わります。
姉妹が先に確認したいのは、遺言の有無、母の保有商品の一覧、相続人それぞれの受入先です。書類を集める前に証券会社の案内を取り寄せれば、取り直しを減らせます。郵送前に控えを残し、提出先・提出日・返却予定を記録しておくと、複数の金融機関がある場合も進み具合を共有できます。
4. 姉は株式、妹は現金――希望が違うときの決め方
4-1. ほかの財産も見て、分ける方法を比べる
姉妹の希望を整理すると、株式をそれぞれが受け取って妹だけ売却する方法、株式を売却して現金を分ける方法、姉が株式を受け取り妹が母の預金を多めに受け取る方法などが考えられます。株数・商品・ほかの財産によっては、希望どおりに分けられないこともあります。
姉が株式を取得し、妹へ自分のお金で調整金を支払う方法を検討するなら、姉が支払える金額や支払時期も重要です。どの方法が有利かは、その後の値動きまで含めて断定できません。まずは「誰がどの資産を持ちたいか」と「現金が必要な時期」を共有すると、比較する条件がそろいます。
4-2. 値動き・売却費用・税金の扱いまで話し合う
母が亡くなった日の株価と、手続きが終わった日の株価は同じとは限りません。姉妹で株式の価値を比較する日を決めずに話すと、お互いが別の金額を前提にしてしまいます。遺産分割の話合いで使う評価時点と、税務上の評価を混同しないことも必要です。
売却して分ける場合には、誰の口座に移すか、誰が売却手続きをするか、費用や税金をどのように負担するかまで確認します。代表者1人が受け取って売却する予定なら、最終的な分配先と割合を含め、協議書の書き方や税務処理を専門家に確認しておきましょう。名義だけを先に動かすと、後から説明に困るおそれがあります。
4-3. 話合いが長引くときも、期限の確認は進める
相続税の申告・納付は、通常、死亡を知った日の翌日から10か月以内です。遺産分割が終わらないことを理由に期限が延びるわけではありません。国税庁「相続財産が分割されていないときの申告」も確認し、申告が必要になりそうなら、分け方が未確定でも税理士へ相談してください。
姉妹の次の行動は、保有先への連絡、財産の一覧化、受入先の確認、分け方の相談です。戸籍収集や相続手続きの進め方、協議書の作成については司法書士、税額や申告については税理士、相続人間の争いについては弁護士へ、困っている内容に合わせて相談先を選びましょう。
5. まとめ:親のNISAは、保有先への連絡から始める
親のNISAで保有していた資産は相続できます。ただし、自分のNISAへそのまま移すことはできず、非課税の扱いも引き継ぎません。課税口座での受入れ、税務上の金額、きょうだいでの分け方を、一つずつ分けて確認することが大切です。
- 親のNISAが見つかったら、遺産分割を待たずに保有先の相続窓口へ連絡しましょう。
- 相続税の評価額と、将来売るときの取得価額を区別して資料を残しましょう。
- 株式と現金のどちらで受け取るか、費用・税金も含めて話し合いましょう。
6. 親のNISAの相続に関するよくある質問
Q1. 親のNISAを自分のNISAへ移せますか?
いいえ。相続で取得した株式等を、自分のNISAへそのまま移すことはできません。特定口座・一般口座などの課税口座で受け入れることになり、口座や商品の条件は保有先に確認します。
Q2. 自分がNISAを利用していなくても相続できますか?
はい。NISAを利用していないことだけで相続できなくなるわけではありません。株式等の受入れに必要な証券口座と手続きについて、親の保有先へ確認してください。
Q3. 親が亡くなったら、NISAの株式をすぐ売る必要がありますか?
必ずすぐに売却するわけではありません。課税口座へ移して保有を続けられるかは商品や金融機関の取扱いによります。死亡の届出と売却の判断を分け、まず保有先へ連絡しましょう。
Q4. NISAに入っていれば、相続税はかかりませんか?
NISAの資産も相続税の検討対象です。ほかの相続財産なども確認し、基礎控除や特例を踏まえて申告の要否を判断します。具体的な判断は税理士へ相談してください。
Q5. 相続後に売る場合、親が買った金額が取得価額になりますか?
NISAから相続で払い出された株式等は、原則として死亡日の時価相当額が取得価額になります。通常の課税口座にあった株式の相続と区別し、証券会社の記録と税務上の扱いを確認しましょう。
Q6. きょうだいで分け方が決まるまで、証券会社への連絡を待つべきですか?
待つ必要はありません。先に死亡の連絡をし、残高の確認方法や必要書類を尋ねられます。NISAの死亡届出と、誰が資産を取得するかを決める話合いは、分けて進めましょう。
相続手続きの進め方でお困りの方へ
あいりん司法書士事務所では、相続人の確認、必要書類の収集、遺産分割協議書の作成など、相続手続きに関するご相談を承ります。税務の判断は税理士、紛争への対応は弁護士の業務となります。まずは、現在わかっている財産と困っていることをお聞かせください。
相続手続きの相談を予約する / 0120-470-055(受付9:00〜21:00・年中無休)
監修:あいりん司法書士事務所 司法書士 梅澤 徹
本記事は2026年10月29日確認の制度・公開資料に基づく一般的な解説です。想定例は説明用に作成したもので、実際の相談事例ではありません。

 オンライン相談を予約する