
この記事を要約すると
- 相続登記の申請書は自分で作成できますが、相続関係・不動産・登記原因に合う書類をそろえることが前提です。
- 相続登記は、相続で不動産を取得したことを知った日から原則3年以内に申請します。施行前の未登記相続も、原則2027年3月31日までの対応が必要です。
- 登録免許税は原則として固定資産税評価額の0.4%です。遺言・遺産分割・法定相続で必要書類が異なります。
 監修者
目次
この記事をおすすめしたい方
- 登記申請書 書き方、相続登記 申請書というキーワードで記事をお探しの方
- 親名義の土地・建物を相続し、自分で名義変更を進めたい方
- 必要書類や3年の期限、登録免許税の計算方法を先に整理したい方
相続した不動産の名義変更をしたいものの、「申請書に何を書けばよいのか」「戸籍はどこまで必要か」と迷う方は少なくありません。相続登記では、申請書だけでなく、相続が発生したこと・誰が不動産を取得するか・どの不動産かを裏付ける書類を、手続の内容に合わせて提出します。
この記事では、相続登記の申請書に共通して記載する項目、遺言・遺産分割・法定相続ごとの必要書類、提出方法と期限を、法務局の案内に沿って解説します。
相続登記の申請書は自分で書ける?最初に確認する3点
相続人が申請書を作成して法務局へ提出することは可能です。ただし、書式をそのまま写すのではなく、次の3点を先に確定させる必要があります。
- 誰が不動産を取得するか:遺言、遺産分割協議、法定相続のどれによるかを確認します。
- 対象不動産は何か:登記事項証明書や固定資産税の資料で、所在・地番・家屋番号を確認します。
- 申請先と期限はいつか:申請先は不動産所在地を管轄する法務局です。
法務省の相続登記申請義務化の案内によると、不動産登記法第76条の2は、相続により所有権を取得したことを知った日から3年以内の申請を定めています。正当な理由なく怠ると、10万円以下の過料の対象となる可能性があります。
申請書を書く前にそろえる必要書類
共通して、被相続人の死亡と相続関係を示す戸籍、登記簿上の住所から死亡時住所までのつながりを確認する資料、不動産を取得する人の住所を示す資料、固定資産評価額を確認できる資料などを用意します。細かな要否は個別事情や管轄登記所の案内で変わるため、法務局の不動産登記申請書様式・記載例で最新の様式を確認してください。
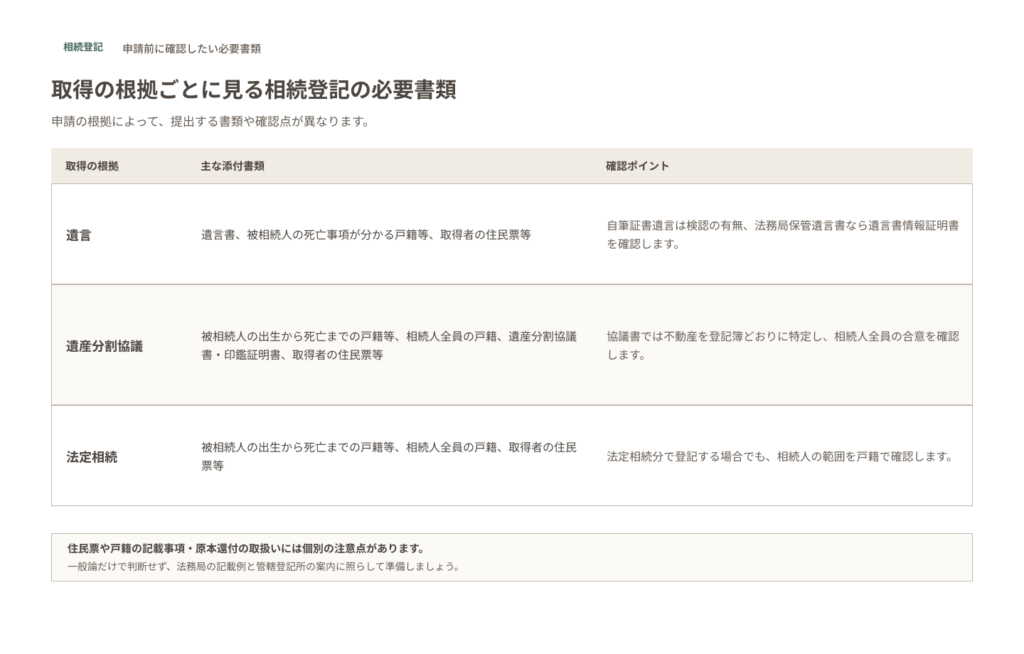
住民票や戸籍の記載事項・原本還付の取扱いには個別の注意点があります。一般論だけで判断せず、法務局の記載例と管轄登記所の案内に照らして準備しましょう。
相続登記申請書の書き方
相続登記の申請書は、法務局の記載例を基に、添付資料と登記簿を見ながら作成します。記載内容と添付書類が食い違うと補正が必要になるため、完成後に相互に照合してください。
| 項目 | 書き方の要点 |
|---|---|
| 登記の目的 | 通常は「所有権移転」と記載します。状況によって表記が異なるため、該当する法務局の記載例を優先します。 |
| 原因 | 被相続人の死亡日と「相続」を記載します。遺産分割による場合も、書式に沿って原因日付・原因を確認します。 |
| 被相続人・申請人 | 戸籍・住民票等の記載と整合する氏名・住所を記載します。 |
| 添付情報 | 登記原因証明情報、住所証明情報などを、実際に添付する資料に合わせて記載します。 |
| 課税価格・登録免許税 | 固定資産税評価額を基に計算します。相続による所有権移転の税率は原則1,000分の4です。 |
| 不動産の表示 | 登記事項証明書の記録どおりに記載します。不動産番号を利用できる場合もあります。 |
国税庁の登録免許税の税額表では、相続による所有権移転登記の税率を不動産価額の1,000分の4と案内しています。たとえば評価額が1,000万円なら、原則の登録免許税は4万円です。端数処理や非課税・免税措置の適用は条件で変わるため、申請前に確認してください。

記載例を使うときの注意点
申請書の記載例は便利ですが、遺言の有無、遺産分割の内容、相続人の構成、不動産の所在地・種類が異なれば、そのまま使えるとは限りません。特に数次相続、代襲相続、共有不動産、登記簿上の住所と死亡時住所が異なるケースは、必要資料が増えやすくなります。
「書式を埋める」前に、相続関係と不動産の表示を確定することが、申請書の作り直しを防ぐ近道です。
申請先・提出方法
申請先は、不動産所在地を管轄する法務局です。相続人の住所地や被相続人の最後の住所では決まりません。法務局の管轄案内で提出先を確認しましょう。
- 窓口:書面を持参して提出する方法です。
- 郵送:管轄法務局へ申請書と添付書類を送る方法です。具体的な封筒の書き方・返送用封筒・補正対応は、相続登記を郵送で申請する手順で解説しています。
- オンライン:申請情報をオンライン送信する方法です。添付書類の提出が別途必要になる場合があるため、法務局の案内を確認してください。
家族に手続の一部を頼む場合は、代理の範囲と委任状を確認しましょう。相続登記を家族へ委任する場合の委任状も参考にしてください。
相続登記の期限と相続人申告登記
2024年4月1日から相続登記は義務化されました。施行日前に開始した相続で未登記の不動産についても、原則として2027年3月31日までに対応が必要です。遺産分割がまとまらず、期限内に通常の相続登記を申請することが難しいときは、法務省の相続人申告登記の案内を確認してください。
相続人申告登記は、基本的な申請義務を簡易に履行するための制度であり、最終的な所有者や持分を確定する登記ではありません。遺産分割が成立した場合は、あらためてその内容に沿った登記が必要です。期限や使い分けは、相続登記の義務化と相続人申告登記の解説で確認できます。
自分で申請するか司法書士へ依頼するか
相続人が少なく、遺言または遺産分割の内容が明確で、不動産も1〜2件程度なら、自分で申請しやすい場合があります。一方で、相続人が多数いる、何代にもわたり登記が未了、遺言と協議書の整理が必要、期限が迫っているといった場合は、早い段階で司法書士へ相談する方が手戻りを抑えやすいでしょう。
費用は、登録免許税・戸籍等の取得費・郵送費に、依頼する場合は司法書士報酬が加わります。報酬は不動産の数や相続関係で変わるため、個別の見積もりで確認してください。
よくある質問
相続登記の申請書はどこでもらえますか?
法務局のウェブサイトから、手続別の申請書様式や記載例を確認・ダウンロードできます。不動産所在地を管轄する登記所向けの案内も確認しましょう。
申請書だけを提出すれば相続登記はできますか?
できません。申請書に加え、相続関係、取得の根拠、住所、不動産の評価額などを示す添付資料が必要です。遺言・遺産分割・法定相続のどれによるかで書類が異なります。
登録免許税はいくらですか?
相続による所有権移転登記では、原則として固定資産税評価額の0.4%です。免税措置の対象となる土地もあるため、法務省・国税庁の現行案内で条件と期限を確認してください。
相続登記はいつまでに申請しますか?
不動産を相続で取得したことを知った日から原則3年以内です。2024年4月1日より前に開始した未登記の相続にも経過措置があり、原則2027年3月31日が期限です。
遺産分割協議がまとまらない場合はどうしますか?
放置せず、期限内に相続人申告登記を利用できるか検討します。ただし、遺産分割が成立した後には、その内容に沿った相続登記が別途必要です。
まとめ
相続登記の申請書は自分で作成できますが、正確な申請には、相続関係・不動産の表示・登記原因に合う必要書類をそろえることが欠かせません。期限が近い場合や相続関係が複雑な場合は、書類収集と申請書作成を同時に進めず、まず専門家へ相談することが重要です。
相続でお困りの方に
手元の資料をもとに、必要な手続きをご案内します。
ご相談は無料です。手続きのご依頼費用は別途お見積もりします。
この記事の監修者
遺産相続の無料相談
横浜市の相続・遺言に関するご相談ならあいりん司法書士事務所へ。
相続のご相談は完全無料です。【横浜駅徒歩4分】 横浜市内で財産・不動産の相続・相続放棄・終活にお悩みの方はお気軽にご相談ください。
横浜での相続に精通したプロチームが、相続法務から税務にいたるまでお客様をフルサポートします。


 オンライン相談を予約する