葬儀の形式やマナーは、家族構成、地域、宗教、費用によって変わります。突然の訃報を受けたとき、「何を持って行くのか」「香典はいくらか」「葬儀後に相続手続きへどうつなげるか」と戸惑う方も多いでしょう。
葬儀の基本と相続手続きを、参列前の準備、費用の整理、葬儀後の戸籍・預貯金確認まで実務的に説明します。
この記事を要約すると
- 訃報を受けたら、日時・会場・宗教形式・参列可否を確認します。
- 香典や服装は地域・宗教で異なるため、案内に合わせ、無理に形式を決めつけません。
- 葬儀後は領収書を保管し、相続人・財産・相続税の期限を確認します。
この記事をおすすめしたい方
- 「葬儀のマナー、葬儀後の相続手続き」というキーワードで記事をお探しの方
- 親族の訃報を受け、香典や服装を急いで確認したい方
- 葬儀後に何から相続手続きを始めるか分からない方
訃報を受けた直後に確認すること
- 通夜・葬儀の日時と会場
- 仏式・神式・キリスト教式・無宗教などの形式
- 家族葬など参列範囲の指定
- 香典・供花・弔電の可否
家族葬では、案内に「参列をお控えください」とある場合があります。参列や香典を迷う場合は、喪主側へ確認し、遺族の負担を増やさない配慮をします。
服装と香典の基本
| 場面 | 一般的な対応 | 注意点 |
|---|---|---|
| 通夜 | 黒・紺など控えめな服装 | 急な参列なら清潔で落ち着いた服装 |
| 葬儀・告別式 | 喪服・黒い靴・控えめな持ち物 | 宗教・地域の案内を優先 |
| 香典 | 不祝儀袋と表書きを形式に合わせる | 金額は関係性と地域で異なる |
表書きは宗教によって異なるため、分からない場合は「御香典」など一般的な表現を選ぶか、葬儀社・遺族へ確認します。
葬儀後の相続手続き
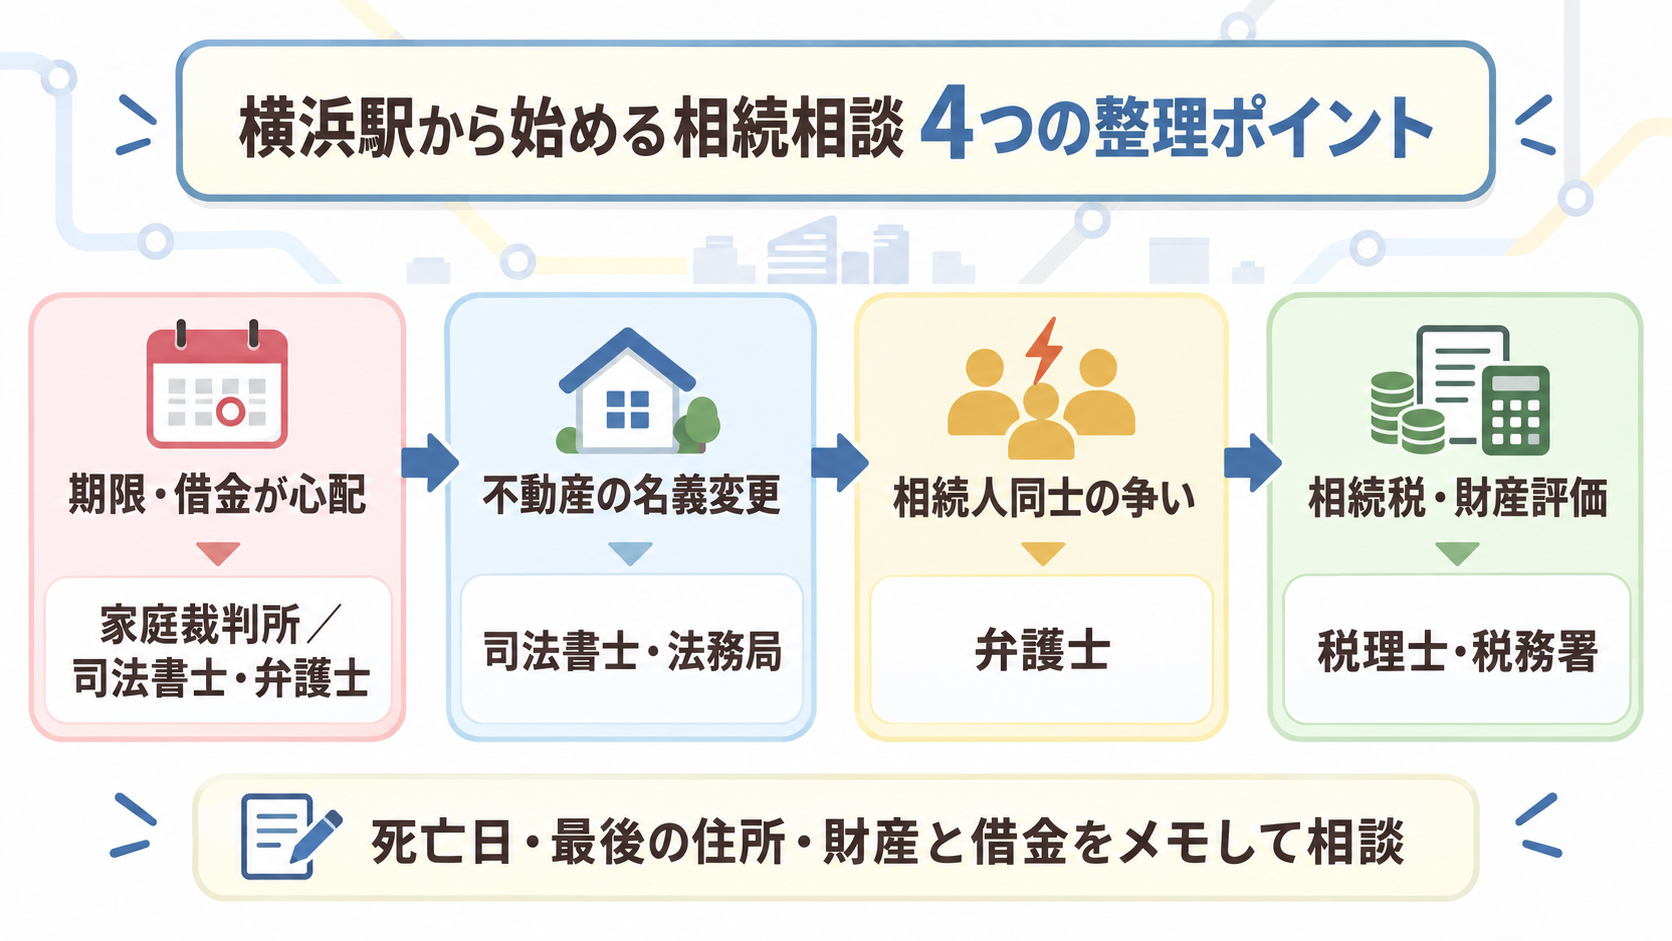
死亡届や火葬の手続きとは別に、相続では戸籍の収集、遺言書の確認、預貯金・不動産・保険の調査を進めます。葬儀費用は領収書を保管し、誰がいくら支払ったか記録します。国税庁の葬式費用の相続税控除案内では、控除できる範囲が説明されています。
葬儀に関係する支出がすべて相続税から控除されるわけではありません。香典返し、法要、墓地・墓石などは区分を確認します。
よくある質問
Q1. 家族葬に参列してもよいですか?
案内に従うのが基本です。参列を控える案内がある場合は、香典や弔電の可否も確認します。
Q2. 香典はいくら包めばよいですか?
故人との関係や地域で異なります。無理に相場だけで決めず、案内や家族の慣習を確認します。
Q3. 葬儀後、相続は何から始めますか?
遺言の有無を確認し、戸籍で相続人を確定してから財産と債務を一覧にします。
Q4. 葬儀費用の領収書は必要ですか?
相続税申告や家族間精算の資料になるため、請求書・領収書・振込記録を保管します。
葬儀後の相続人・財産の確認は国税庁「相続税の申告のために必要な準備」、相続税全体の流れは国税庁「財産を相続したとき」も確認してください。
まとめ
葬儀は形式だけでなく、遺族への配慮と、その後の相続手続きまで見通して準備することが大切です。

 オンライン相談を予約する