この記事を要約すると
- おひとり様の相続対策は、財産の行き先だけでなく、認知症・入院・死後の手続きまで考える必要があります。
- 遺言書、任意後見契約、死後事務委任契約を組み合わせると、家族が近くにいない方でも手続きを進めやすくなります。
- おひとり様の相続対策は「元気なうちに誰へ何を任せるか」を決めておくことが出発点です。
この記事をおすすめしたい方
- 独身・子どもなしで、自分の老後や死後の手続きが心配な方
- おひとり様 相続、任意後見というキーワードで記事をお探しの方
- 50代から持ち家・預金・身元保証の整理を始めたい方
目次
おひとり様が最初に考えるべきこと
おひとり様の相続対策というと、すぐに「誰に財産を渡すか」という話になりがちです。しかし実際には、亡くなった後だけでなく、判断能力が落ちたとき、入院したとき、施設へ入るとき、住まなくなった家をどうするかまで含めて考える必要があります。
特に50代以降は、親の介護や自分の体調変化をきっかけに、将来の手続きを現実的に考え始める方が増えます。家族が近くにいない場合、預金の管理、医療費の支払い、役所の手続き、葬儀や納骨の段取りを誰が行うのかが問題になります。
民法では、相続は死亡によって開始するとされています(民法第882条)。ただし、相続人が当然に近くで動いてくれるとは限りません。相続人がいない、または相続人と疎遠である場合には、財産が最終的に国庫へ帰属する可能性もあります(民法第959条)。そのため、希望があるなら遺言書などで明確にしておくことが大切です。条文はe-Gov法令検索の民法で確認できます。
持ち家をどうするかは早めに決める
おひとり様にとって持ち家は、老後の安心につながる大切な資産です。一方で、年齢を重ねると階段、浴室、トイレ、玄関の段差が負担になり、住み慣れた家が生活しづらい場所に変わることがあります。
住み続けるなら、手すりの設置、段差解消、不要な家具の整理など、介護を見据えた準備が必要です。反対に、施設入居や住み替えを考えるなら、売却、賃貸、空き家管理のどれを選ぶかを検討します。
持ち家を残すか、売るか、貸すかは、相続だけでなく老後資金にも直結します。判断が遅れると、認知症などで契約ができなくなり、売却や賃貸が難しくなることがあります。
遺言書で財産の行き先を決めておく
相続人がいない方、兄弟姉妹や甥姪とは疎遠な方、内縁のパートナーやお世話になった人へ財産を渡したい方は、遺言書の作成を検討すべきです。民法第960条は、遺言は法律で定められた方式に従わなければならないと定めています。
遺言書がない場合、法律上の相続人がいればその方が相続します。相続人がいない場合でも、特別縁故者への財産分与や国庫帰属の手続きになり、本人の希望がそのまま実現されるとは限りません。裁判所の特別縁故者に対する相続財産分与の案内でも、家庭裁判所への申立てや申立期間が説明されています。渡したい相手がいるなら、口約束ではなく遺言書に残すことが必要です。
自筆証書遺言を作る場合は、紛失や改ざん、発見されないリスクもあります。法務省は自筆証書遺言書保管制度を案内しており、保管制度を利用すると、遺言書の保管や死亡後の通知面で安心材料になります。
判断能力が落ちたときに備える任意後見
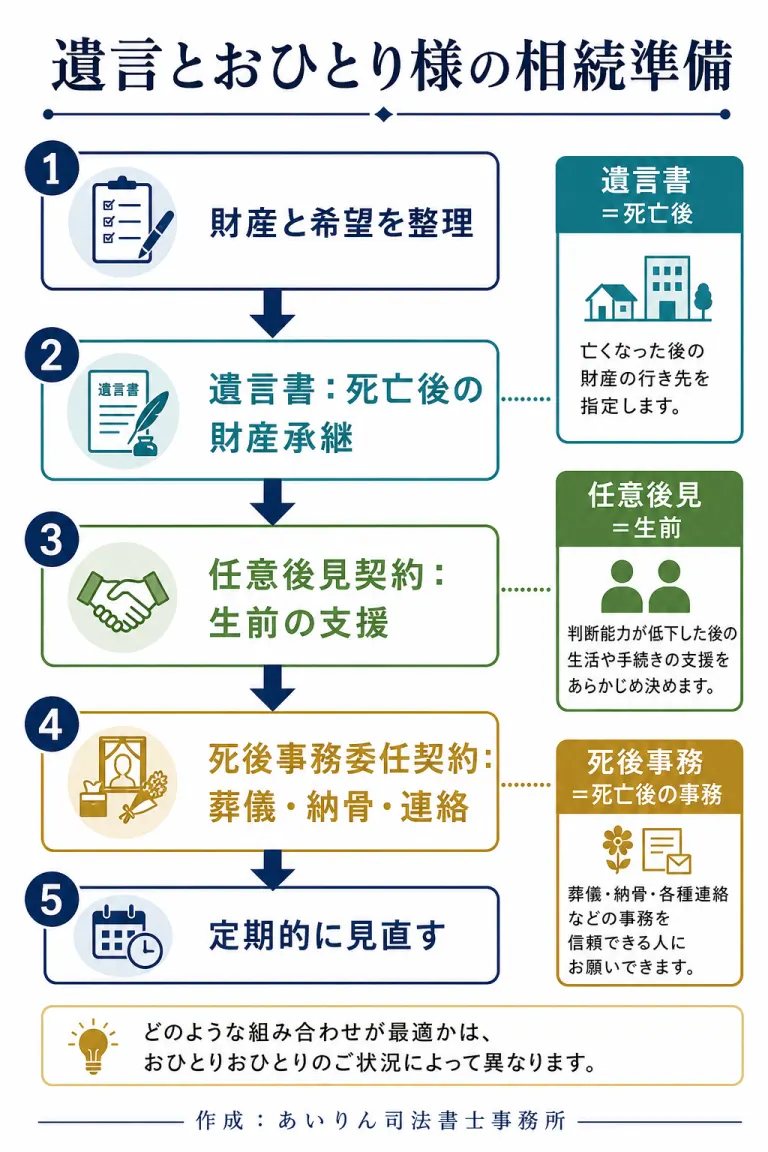
遺言書は死亡後の財産承継を決めるものです。これに対して、認知症などで判断能力が不十分になった後の財産管理や契約を支える制度として、任意後見契約があります。任意後見契約に関する法律第2条は、本人が判断能力のあるうちに、将来の後見事務を委任する契約を定めています。制度の概要は、法務省の成年後見制度・成年後見登記制度Q&Aでも確認できます。
たとえば、施設入居契約、預金管理、医療費の支払い、不動産管理を誰に任せるかを先に決めておくと、困ったときに動ける人が明確になります。おひとり様の場合、「親族がいるから大丈夫」と思っていても、遠方・高齢・疎遠で実際には動けないことがあります。
死後事務委任契約も検討する
亡くなった後には、葬儀、火葬、納骨、役所への届出、病院や施設費用の精算、賃貸住宅の解約、家財整理など、多くの事務が発生します。これらは相続とは別の実務であり、相続人がいない方や頼れる親族がいない方は、死後事務委任契約で任せる相手を決めておくと安心です。
遺言書、任意後見契約、死後事務委任契約は役割が違います。遺言書だけでは生前の支払い管理はできませんし、任意後見だけでは死後の葬儀や納骨まで当然に任せられるわけではありません。
頼れる親族がいる場合でも書面化しておく
「甥がいるから大丈夫」「兄弟が近くにいるから何とかなる」と考える方もいます。しかし、実際の手続きでは、親族だから当然に預金を動かせる、施設契約を結べる、不動産を売却できる、というわけではありません。
金融機関、病院、施設、不動産会社は、本人の意思確認や代理権限を確認します。口頭で頼んでいただけでは、いざというときに親族が動けないことがあります。任意後見契約、財産管理委任契約、死後事務委任契約などを使い、誰が何をできるのかを書面で明確にしておくことが大切です。
おひとり様が準備しておきたい資料
| 資料 | 準備する理由 |
|---|---|
| 財産一覧 | 預金、不動産、保険、証券、借入金を整理し、手続き漏れを防ぎます。 |
| 緊急連絡先 | 入院や施設入居の際に、誰へ連絡すべきか分かるようにします。 |
| 希望する葬儀・納骨先 | 死後事務を依頼する人が迷わないようにします。 |
| 不動産資料 | 売却、賃貸、修繕、相続手続きの判断材料になります。 |
これらの資料は、完璧でなくても構いません。まずは通帳、保険証券、固定資産税通知書、証券会社の書類を一か所にまとめるだけでも、将来の負担は大きく減ります。
まとめ
法務省の任意後見制度の案内などで制度の基本を確認できます。契約内容や受任者の適格性、財産管理の方法は個別事情で異なるため、作成前に専門家へ相談しましょう。
おひとり様の相続対策は、財産の行き先を決めるだけでは足りません。持ち家、預金、医療、介護、認知症、葬儀、納骨まで、生活の流れに沿って準備することが大切です。
50代のうちに、遺言書・任意後見・死後事務を一度整理しておくと、将来の不安をかなり減らせます。何から始めればよいか分からない場合は、財産一覧と頼れる人の候補を書き出すところから始めてください。
おひとり様の相続対策に関するよくある質問
- Q. おひとり様でも遺言書は必要ですか?
- A. 渡したい相手がいる場合や、相続人と疎遠な場合は必要性が高いです。遺言書がないと、法律上の相続人や最終的な国庫帰属の手続きになり、本人の希望が反映されにくくなります。
- Q. 任意後見と遺言書はどちらを作ればよいですか?
- A. 役割が違います。任意後見は生前に判断能力が落ちた後の支援、遺言書は死亡後の財産承継です。おひとり様の場合は両方を組み合わせることが多いです。
- Q. 持ち家は売った方がよいですか?
- A. 必ず売るべきとはいえません。住み続ける、売却する、賃貸に出す、施設入居資金に充てるなど選択肢があります。判断能力があるうちに方針を決めておくことが重要です。
- Q. 死後事務委任契約では何を頼めますか?
- A. 葬儀、納骨、役所手続き、病院・施設費用の精算、家財整理などを依頼する設計が考えられます。内容は契約で具体的に決めておく必要があります。

 オンライン相談を予約する